最終仕入原価法と先入先出法の違いは?架空の仕入履歴で4つの評価方法を計算した
最終仕入原価法と先入先出法の違いは期末の在庫の単価の取り方で、前者は最後の仕入の単価を全部に当て、後者は期末に近い仕入から順に残っているとみなします。評価方法を届け出ていない会社は最終仕入原価法です(法人税法施行令第31条)。値上がりが続く架空の仕入履歴で計算すると、普段は両者が同じ額になり、期末の直前に20個だけ高く仕入れた年は最終仕入原価法が11.0%高くなりました(2026年10月時点)。
全体の流れと費用は在庫管理のExcel脱却のページにまとめています。
要点
- 評価方法を税務署に届け出ていない会社の在庫は、最終仕入原価法で評価します(法人税法施行令第31条第1項)。
- 値上がりが続く架空の仕入履歴(期末240個)では、仕入が規則どおりなら最終仕入原価法と先入先出法はどちらも27万8,400円でした。
- 期末の直前に20個だけ1,300円で仕入れると、最終仕入原価法は31万2,000円になり、先入先出法より3万800円(11.0%)高くなりました。
- 評価方法を変えるには、新しい方法を使う事業年度が始まる日の前日までに承認の申請書を出します(同施行令第30条第2項)。
目次
最終仕入原価法と先入先出法は、何が違うのですか?
違いは、期末の在庫の単価をどの仕入から取るかです。最終仕入原価法は、期末から最も近い時の仕入の単価を、期末の在庫すべてに当てます。先入先出法は、期末の在庫が期末に近い仕入から順に残っているとみなし、仕入ごとの単価で足し上げます。
どちらも法人税法施行令の第28条第1項第1号が定める原価法の1つで、ホが最終仕入原価法、ロが先入先出法です。同じ号には、総平均法(ハ)と移動平均法(ニ)もあります。4つの方法の単価の決め方と、評価に要る記録は次のとおりです。
| 方法(第28条第1項第1号) | 期末の在庫の単価 | 評価に要る記録 |
|---|---|---|
| 先入先出法(ロ) | 期末に近い仕入から順に、仕入ごとの単価 | 仕入の日・数量・単価を新しい順に |
| 総平均法(ハ) | 期首の在庫と期中の仕入の総額÷総数量 | 期首の在庫と、1年分の仕入 |
| 移動平均法(ニ) | 仕入のたびに改定した平均単価の最後の値 | 仕入と出庫を日付順に全部 |
| 最終仕入原価法(ホ) | 期末に最も近い仕入の単価 | 最後の仕入の単価だけ |
最終仕入原価法は、要る記録がいちばん少ない方法です。そのかわり、最後の仕入が少量で単価が飛び抜けていると、期末の在庫全部がその単価で評価されます。
値上がりが続くと、4つの方法で評価額はいくら違いますか?
架空の仕入履歴で計算すると、仕入が規則どおりの年は、最終仕入原価法と先入先出法がどちらも27万8,400円で同じでした。総平均法は26万1,333円で、先入先出法より6.1%低くなりました。差は1万7,067円です。
計算に使ったのは1品目の架空の履歴です。期首に200個を1,000円で持っています。仕入は5月・8月・11月・2月に400個ずつで、単価は1,040円・1,080円・1,120円・1,160円と上がります。
出庫は毎月130個で、期末は240個です。これを条件Aとします。条件Bは2月の仕入を380個に減らし、3月25日に20個を1,300円で足しました。条件Cは出庫を月100個にしました。
| 条件(架空) | 先入先出法 | 総平均法 | 移動平均法 | 最終仕入原価法 |
|---|---|---|---|---|
| A 規則どおり(期末240個) | 278,400円 | 261,333円 | 276,060円 | 278,400円 |
| B 3月に20個だけ1,300円で仕入(期末240個) | 281,200円 | 261,707円 | 277,910円 | 312,000円 |
| C 出庫が月100個(期末600個) | 688,000円 | 653,333円 | 676,800円 | 696,000円 |
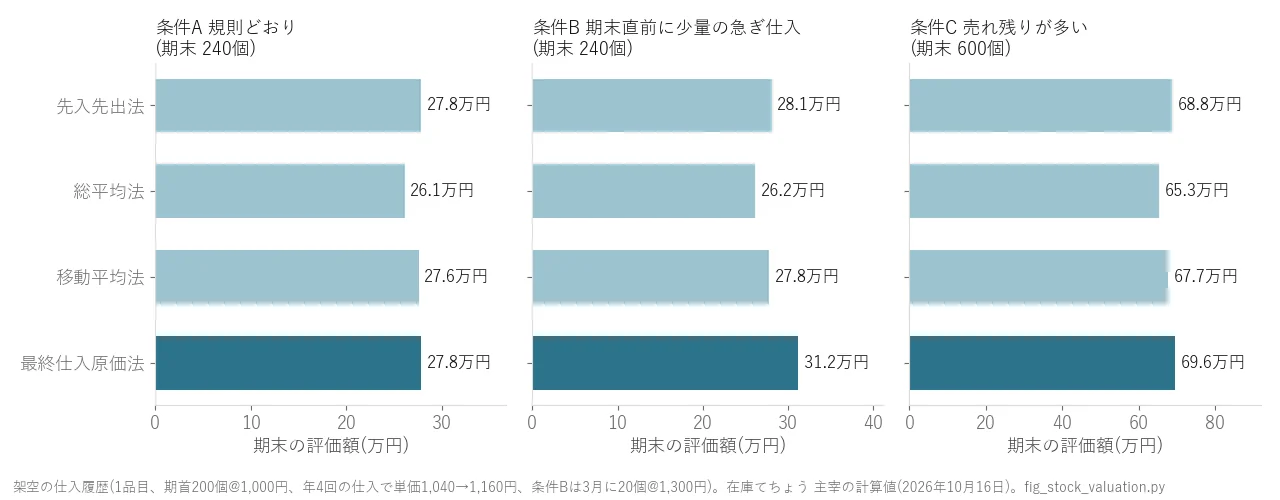
計算の式と前提はこの節に書いたとおりで、同じ前提で計算すれば再現できます(乱数なし)。平均法の2つは単価を丸めずに持ち、評価額だけ円未満を四捨五入しました。実際の決算の端数の扱いは、会社の処理に合わせます。
最終仕入原価法の評価額が高く出るのは、どんなときですか?
期末の直前に、少ない数量を高い単価で仕入れたときです。条件Bでは、3月25日に急ぎで20個だけ1,300円で仕入れました。最終仕入原価法はこの1,300円を期末の240個すべてに当て、31万2,000円になります。
先入先出法では、期末の240個は3月の20個と2月の220個から成るとみなします。20個×1,300円と220個×1,160円で28万1,200円です。単価の差は140円です。
評価額の差は3万800円で、先入先出法の11.0%にあたります。条件Aでは0円でした。
期末の在庫が最後の仕入の数量を超えるときも、差が出ます。条件Cでは期末が600個で、最後の仕入の400個を200個上回りました。先入先出法は残りの200個を11月の1,120円で数えるので、最終仕入原価法より8,000円低くなります。
評価額が高いと、利益も高く出ます。期首の在庫と仕入が同じなら、売上原価が評価額の差だけ小さくなるからです。
評価方法を届け出ていない会社は、どの方法になりますか?
届け出ていない会社は、最終仕入原価法で評価します。法人税法施行令の第31条第1項が、評価の方法を選ばなかった場合は最終仕入原価法による原価法とする、と定めています。選んだ方法で評価しなかった場合も同じです。
評価方法は、品目ごとではなく区分ごとに選びます。第29条第1項は、事業の種類ごとに、商品・製品や半製品、仕掛品、原材料などの区分で選ぶと定めています。新しく設立した会社が届け出る期限は、設立の日の属する事業年度の確定申告書の提出期限までです(第29条第2項第1号)。
例外もあります。個別法は、ふつう1回の取引で大量に仕入れ、規格で価額が決まっているものには選べません(第28条第2項)。また、原価法で出した額と期末の価額の低い方で評価する低価法も、届け出れば選べます(第28条第1項第2号)。
評価方法を変えるには、いつまでに何が要りますか?
評価方法を変えるには、承認が要ります(第30条第1項)。承認するのは所轄の税務署長です。申請書は、新しい方法を使いたい事業年度が始まる日の前日までに出します(第30条第2項)。届け出ずに最終仕入原価法を使ってきた会社が変えるときも、同じ手続きです。
申請しても、今の方法を使い始めてから相当の期間がたっていないときなどは、却下されることがあります(第30条第3項)。その事業年度の終わりの日までに処分がなければ、承認があったものとみなされます(第30条第5項。中間申告書を出す会社は、事業年度の開始から6か月を経過した日の前日まで)。
どの方法を選ぶかは、決算の利益と税額に直結します。次の3つの場面では、顧問税理士に確かめてください。
- 期末の直前に急ぎの仕入や値上がりがあり、最終仕入原価法の評価額が高く出そうなとき
- 評価方法を変える申請を、次の事業年度に間に合わせたいとき
- 品目や拠点が増え、区分ごとの方法を見直したいとき
方法ごとに、在庫の記録は何を残せばよいですか?
最終仕入原価法なら最後の仕入の単価と期末の数量で足りますが、ほかの方法では仕入と出庫の履歴が要ります。先入先出法は、期末の数量を埋めるまで、仕入の日・数量・単価を新しい順にさかのぼります。移動平均法は、仕入と出庫を日付順に全部並べないと計算できません。
前提は、期末の数量が合っていることです。帳簿と実在庫がずれていれば、単価が正しくても評価額はずれます。ずれの原因の切り分けは在庫が帳簿と合わない原因にまとめました。
Excelの在庫表では、上書きで数量だけを残していることが多く、仕入ごとの単価の履歴が消えがちです。在庫てちょうでは、スマホの読み取りで入出庫を記録する自社専用の在庫管理アプリを作ります。仕入の日・数量・単価を1件ずつ残すので、決算の前に4つの方法の評価額を並べて出すこともできます。今のExcelの表からの移し方はExcelの在庫表の移行で試しました。
このサイトで相談するには?
たとえば、期末の在庫の評価を税理士に出すとき、入荷日と単価の履歴を在庫の記録から一覧で書き出せる形にできます。製造や設備工事の会社なら、原材料や部材の入荷日と単価を同じ形で残せます。評価の方法の選択は、顧問の税理士に確かめてください。
仕入の履歴を今の在庫表からどう残すかは、主宰が形を考えてお見せします。決まっていなくても大丈夫で、準備は要りません。無料で相談する
よくある質問
- 最終仕入原価法を使うのに、届出は要りますか?
- いいえ。届け出なければ最終仕入原価法になります(施行令第31条第1項)。ほかの方法を使うときに、区分ごとに書面で届け出ます(第29条第2項)。
- 値下がりが続く時期は、どうなりますか?
- 向きが逆になります。最後の仕入が安ければ、期末の在庫すべてがその安い単価で評価されるため、最終仕入原価法の評価額が先入先出法より低く出ます。
- 評価方法は、品目ごとに変えられますか?
- いいえ。施行令第29条は、事業の種類ごと、かつ商品・製品、半製品、仕掛品、原材料などの区分ごとに選ぶと定めています。品目ごとではありません。
- 評価額の計算は、Excelでもできますか?
- できます。最終仕入原価法なら最後の仕入単価と期末の数量で足ります。先入先出法や移動平均法は、仕入と出庫を日付順に全部残していることが前提です。
関連記事
出典
- 法人税法施行令(昭和40年政令第97号)第28条(棚卸資産の評価の方法)・第29条(評価の方法の選定)・第30条(評価の方法の変更手続)・第31条(法定評価方法)、e-Gov 法令検索(2026年10月16日確認)
- 在庫てちょう 評価額の計算と図。架空の仕入履歴(1品目・期首200個・年4回の仕入)、乱数なし、2026-10-16 計算(2026年10月16日確認)