卸の直送・預かり・返品は販売管理でどう持つ?状態ごとの行数と返品50件の判定
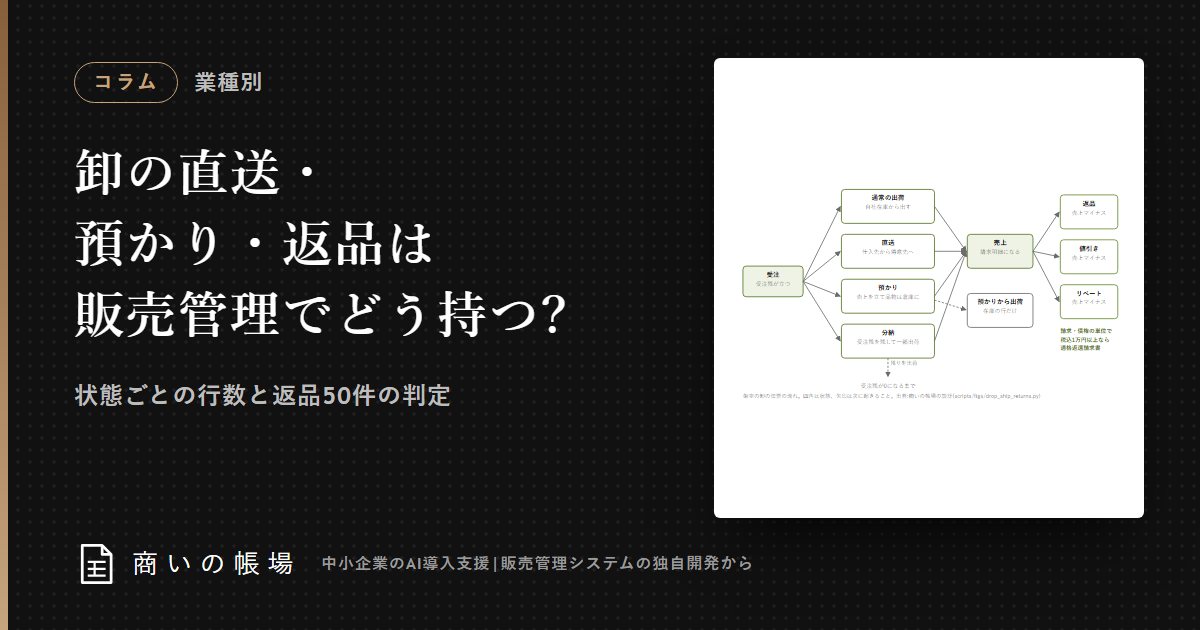
卸の販売管理では、直送は仕入と売上を同時に作り、預かりは売上を立てたまま品物を自社の倉庫に預かり在庫として残し、返品・値引きは売上のマイナスと返還の行を作ります。商いの帳場の持ち方で受注明細1行を流すと、足される行は値引きの2行から分納の6行まででした。返品・値引きは税込1万円未満なら適格返還請求書の交付義務がなく、判定は請求・債権の単位ごとです(2026年10月時点)。
全体の流れと費用は販売管理の基礎のページにまとめています。
要点
- 直送は在庫を動かさず発注・仕入・売上・請求の4行、預かりは自社在庫の出庫と預かり在庫の入庫を含む4行で持ちます。
- 受注明細1行を状態ごとに流すと、足される行は値引き2行、通常の出荷と返品3行、分納(2回)6行でした。
- 返品・値引きは税込1万円未満なら適格返還請求書は不要で、判定は明細行や税率ではなく請求・債権の単位ごとです。
- 架空の返品・値引き等50件では交付が要るのは28件で、明細行ごとに判定すると13件を不要と取り違えました。
目次
卸の直送・預かり・返品は、販売管理でどう持てばよいですか?
直送・預かり・返品は、受注明細1行を在庫・仕入・売上・請求のどの表に何行足すかの決めごととして持ちます。販売管理システムの独自開発では、この決めごとを今の伝票の並びに合わせます。商いの帳場の持ち方で受注明細1行(数量10)を流すと、足される行は値引きの2行から分納の6行まででした。
| 状態 | 在庫の行 | 仕入の行(発注を含む) | 売上の行 | 請求の行 | 合計 |
|---|---|---|---|---|---|
| 通常の出荷 | 1 | 0 | 1 | 1 | 3 |
| 直送 | 0 | 2 | 1 | 1 | 4 |
| 預かり(売上を立てて預かる) | 2 | 0 | 1 | 1 | 4 |
| 預かりからの出荷 | 1 | 0 | 0 | 0 | 1 |
| 分納(2回に分けて出荷) | 2 | 0 | 2 | 2 | 6 |
| 返品(良品の戻り) | 1 | 0 | 1 | 1 | 3 |
| 値引き | 0 | 0 | 1 | 1 | 2 |
パッケージで伝票の形が合わないのは、この行の足し方が製品の決めた形と違うときです。預かりの区分がない仕組みでは、預かり在庫の入庫をExcelの別表で持つことになりがちです。受注残の更新は表に入れていません。
直送は、なぜ仕入と売上を同時に作るのですか?
メーカー直送では品物が自社の倉庫を通らないので、在庫は動かず、仕入と売上だけが同じ受注から生まれるためです。建築資材の卸で、メーカーから現場へ直接届ける形がこれに当たります。在庫の行を作らない代わりに、発注と仕入の2行を受注にひもづけます。
同時に作ると、仕入の計上漏れと粗利の見誤りが減ります。売上だけを先に立て、仕入はメーカーの請求書が届く月末に入れる運用では、その間の粗利が実際より大きく見えます。直送の印を付けたら、仕入先・仕入単価・現場の住所を受注と同じ画面で入れる形にすると、入力は1回で済みます。
預かり在庫は、自社の在庫と何が違いますか?
預かり在庫は、売上を立てて請求も済んだのに、品物がまだ自社の倉庫にあるものです。持ち主は得意先なので、自社の在庫として数えると在庫の金額が膨らみ、ほかの注文に引き当てる誤りも起きます。包装資材や日用品の卸で、得意先の都合に合わせて何回かに分けて出す品物がこれに当たります。
販売管理では、預かりを「自社在庫の出庫」と「預かり在庫の入庫」の2行で持ちます。預かりからの出荷は、預かり在庫の出庫1行だけです。出荷のたびに売上を立てる分納とは、ここが違います。分納の持ち方は分納と受注残の管理に、在庫の数え方そのものは在庫管理のExcel脱却の専門サイトに分けました。
預かりの売上をいつ立てるかは、得意先との契約と会計の方針で決まります。品物を渡す前に売上を立てる形でよいかは、仕組みを作る前に、顧問税理士へ確かめます。
返品・値引きの適格返還請求書は、いつ要りますか?
返品・値引き・リベートは売上のマイナスです。相手が課税事業者なら、原則として適格返還請求書を交付します(消費税法57条の4第3項)。ただし、返品や値引きの税込金額が1万円未満なら交付義務はありません(消費税法施行令70条の9第3項第2号)。国税庁のインボイスQ&A(令和8年5月改訂)の問27・問28が根拠です。
1万円の判定は、返還した金額や値引きの対象となる請求・債権の単位ごとに行います(消費税法基本通達1-8-17)。問28の例では、500,000円の請求から振込手数料相当の額440円を引かれた場合は交付が不要です。1商品100円のリベートを合計20,000円払う場合は交付が要ります。8%と10%の値引きが混ざっていても、税率ごとに分けて判定しません。
記載事項は問60に5つあります。登録番号、返還の日付と元の取引の日付、元の品物の内容、税率ごとの返還額、税額か適用税率です。元の取引の日付は月単位でもよいとされています(問61)。
食料品・日用雑貨の卸が当月の請求書で前月の販売奨励金を差し引く例では、1枚の請求書に両方の記載事項を書けます(問62)。返還の行に元の請求番号を持たせておくと、判定と記載がそのまま出せます。
架空の返品50件に1万円の判定を当てると、何件が対象になりましたか?
架空の返品・値引き等50件を請求・債権の単位で判定すると、適格返還請求書が要るのは28件でした。残る22件は1万円未満で、交付義務がありません。明細行ごとに判定すると15件しか対象にならず、13件を「不要」と取り違えます。内訳はリベート10件と返品3件です。
50件は返品20件、値引き12件、振込手数料相当の額8件、リベート10件で、どれも別々の請求に対するものです。リベートは1商品ごとの小さな額が5〜30行並びます。1行ずつなら全部1万円未満でも、請求1つでは税込13,579〜49,893円でした。振込手数料相当の額は8件とも税込440〜770円です。
税率ごとの判定では、この50件に取り違えは出ませんでした。8%と10%がそれぞれ1万円未満で、合わせると1万円以上になる件がなかったためです。
計算は商いの帳場のdrop_ship_returns.pyで、Pythonの標準ライブラリだけで動きます。判定の部分は次のとおりです。
by = tax_incl(lines)                      # 税率ごとの税込(税額は1回だけ切り捨て)
total = sum(by.values())                  # 請求・債権の単位の税込
line_max = max(a + math.floor(a * r / 100) for a, r in lines)
need_unit = total >= 10000                # 正しい判定(基通1-8-17)
need_line = line_max >= 10000             # 明細行ごとの誤った判定
件数の割合は品物と金額の置き方で変わります。
直送・預かり・返品の伝票を、そのまま見る
直送・預かり・返品の伝票を今どう書いているか、その形のまま商いの帳場の主宰が一緒に見ます(無料で相談する)。何をどう頼むか決まっていなくても大丈夫です。御社のやり方に合わせて、進め方を一緒に考えます。準備は要りません。
よくある質問
- 返品が1万円未満なら、販売管理に返品の伝票は要りませんか?
- いいえ、要ります。1万円未満で免除されるのは適格返還請求書の交付だけです。売上のマイナスと在庫の戻りは、金額にかかわらず伝票に残します。
- 同じ請求に対する値引きを、税率ごとに分ければ1万円未満になりますか?
- なりません。問28の注は、8%と10%が混ざっていても税率ごとの金額では判定せず、請求や債権の単位ごとの減額で判定するとしています。
- 販売奨励金を翌月の請求書で差し引くとき、書類は2枚要りますか?
- 1枚で構いません。国税庁Q&A問62は、適格請求書と適格返還請求書の記載事項を1枚の請求書に書いて交付できるとしています。