インボイスの端数処理、納品書ごとと請求書で何円違う?架空の1か月で3通り計算
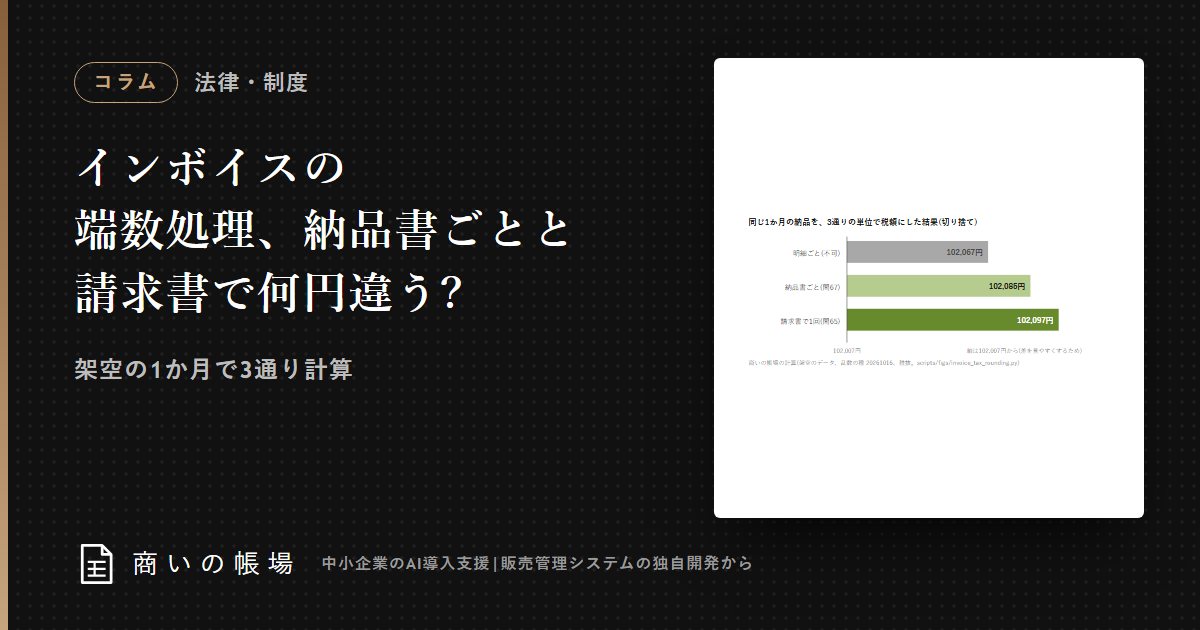
インボイス(適格請求書)の消費税額の端数処理は、一の適格請求書につき税率ごとに1回です。月まとめの請求書を適格請求書にするなら請求書で1回、納品書に税額を書いて請求書と組み合わせるなら納品書ごとに1回になります。架空の1か月(納品20回・明細90行、8%と10%が混在、切り捨て)で試算すると、税額は請求書で1回なら102,097円、納品書ごとなら102,085円で、差は12円でした(2026年10月時点)。
全体の流れと費用は販売管理の基礎のページにまとめています。
要点
- インボイスの消費税額の端数処理は、一の適格請求書につき税率ごとに1回で、明細ごとに丸めた合計は認められません。
- 架空の1か月(納品20回・明細90行、切り捨て)では、請求書で1回が102,097円、納品書ごとが102,085円で、差は12円でした。
- 納品書ごとは端数処理が37回、請求書で1回は2回で、切り捨てで消える端数は13.1円と1.1円です。
- どちらの書類を適格請求書にするかで丸める単位が決まるので、販売管理の税の計算単位をその書類に合わせます。
目次
インボイスの端数処理は、納品書ごとと請求書で何円違いますか?
架空の1か月分の納品で計算すると、差は12円でした。請求書で税率ごとに1回丸めると102,097円、納品書ごとに丸めて足すと102,085円です。どちらも認められる方法で、どの書類を適格請求書にするかで決まります。明細ごとに丸めて足した102,067円は、国税庁のQ&Aで認められない方法です。
計算は商いの帳場が、8%と10%の商品が混ざる食品卸を想定した架空のデータで行いました。同じ得意先へ月20回納品し、明細は90行、税抜の対価は8%が828,220円、10%が358,405円、端数は切り捨てです。伝票の流れは販売管理システムの独自開発の基礎にまとめています。
3通りを並べると、丸める回数が多いほど消える端数が増え、税額が小さくなります。
| 計算の単位 | 端数処理の回数(回) | 8%の税額(円) | 10%の税額(円) | 合計(円) | 扱い |
|---|---|---|---|---|---|
| 請求書で税率ごとに1回 | 2 | 66,257 | 35,840 | 102,097 | 認められる(問65) |
| 納品書ごとに税率ごとに1回 | 37 | 66,248 | 35,837 | 102,085 | 認められる(問67) |
| 明細ごとに丸めて合計 | 90 | 66,233 | 35,834 | 102,067 | 認められない(問57の注) |
国税庁は、インボイスの端数処理を何と説明していますか?
国税庁のQ&A問57は、端数処理を「一の適格請求書につき、税率ごとに1回」と答えています。根拠は消費税法施行令70条の10と、消費税法基本通達1-8-15です。
同じ問57の注は、個々の商品ごとに税額を計算して丸め、その合計を書くことは認められないとしています。切上げ・切捨て・四捨五入のどれにするかは任意です。Q&Aは国税庁の軽減税率・インボイス制度対応室が出しており、令和8年5月改訂版を2026年10月16日に確かめました。
適格請求書の記載事項は、登録番号や取引内容、税率ごとの消費税額等など6つです。端数処理の単位は、このうち税率ごとの消費税額等をどの書類に書くかで決まります。税率が8%だけ、10%だけの得意先でも、この決まりは同じです。
月まとめの請求書では、どの書類を適格請求書にすればよいですか?
納品書に税率ごとの税額を書くなら納品書ごとに1回、月まとめの請求書へ書くなら請求書で1回丸めます。問65と問67が、この2つの組み立てを記載例つきで示しています。
問65は、納品の都度に納品書、月末にまとめて請求書を出す会社への答えです。請求書に記載事項を全部書くか、取引内容だけを納品書で補うかの2通りです。どちらも税額は請求書に書くので、請求書で1回丸めます。
問67は、納品書に税率ごとの合計額・税率・税額を足し、請求書に登録番号を書いて2つで適格請求書にする場合です。このときは納品書につき税率ごとに1回丸めます。請求書に書いた税額の合計は、法令上の記載事項にはならないと注記されています。
書類を組み合わせるときは、請求書に納品書番号を書くなど、関係が分かるようにします(基通1-8-1)。
納品書ごとと請求書で1回の差は、最大で何円まで開きますか?
切り捨てでは、1回の端数処理で消えるのは1円未満なので、差は納品書ごとの処理の回数の円数を超えません。架空の1か月では、20回のうち17回が8%と10%の両方を含み、納品書ごとの処理は37回でした。
実際に消えた端数は、納品書ごとが13.1円、請求書で1回が1.1円で、差の12円が図1の差です。
丸め方を変えると、差の向きも変わります。
| 丸め方 | 請求書で1回(円) | 納品書ごと(円) | 差(円) |
|---|---|---|---|
| 切り捨て | 102,097 | 102,085 | 請求書が12多い |
| 四捨五入 | 102,099 | 102,100 | 納品書が1多い |
| 切り上げ | 102,099 | 102,111 | 納品書が12多い |
四捨五入では、上がる端数と下がる端数が打ち消し合い、差は1円でした。
端数の差は、納める消費税と得意先の控除に響きますか?
売上税額を割戻し計算している売手なら、端数の差は納める消費税にほとんど響きません。響くのは、得意先が払う請求額と、得意先の控除の計算です。架空の1か月では、得意先の支払額が12円変わります。
問119によると、売上税額は原則として税込の売上合計から割り戻して計算します。交付した適格請求書の写しを保存していれば、書いた税額の合計に100分の78を掛ける積上げ計算もできます(消法45条5項、消令62条)。積上げ計算なら、納品書ごとに丸めた税額が売上税額の基になります。
買手は、問126のとおり、受け取った適格請求書の税額を積み上げて仕入税額を出すのが原則です。どの書類の税額を使うかを得意先とそろえておくと、照合で12円の差を探さずに済みます。
販売管理では、端数処理の単位をどう設定すればよいですか?
販売管理の税の計算の単位を、適格請求書にする書類と同じにします。商いの帳場で月まとめの請求書を作るときは、次の順で決めています。
- 納品書と請求書のどちらに税率ごとの税額を書くかを決める
- その書類の単位で、税率ごとに1回丸めるよう設定する
- 丸め方を1つに決め、全得意先で同じにする
- 請求書に納品書番号を印字する
- どの書類の税額で控除を計算してもらうかを得意先に伝える
明細ごとに税額を出す古い設定のままだと、問57の注に当たります。計算はinvoice_tax_rounding.pyで再現でき、データは乱数の種20261016の架空のもので、税抜の対価から計算しました。税込から割り返す場合と、値引き・返品が入る場合は計算していません。積上げ計算を選ぶかは、顧問税理士に確かめてから決めてください。
税額を丸める単位を、一緒に決める
商いの帳場では、納品書と月まとめの請求書のどちらで税額を丸めるかを決め、その単位で計算する販売管理を作ります。何をどう頼むか決まっていなくても大丈夫です。御社のやり方に合わせて、進め方を一緒に考えます。
準備は要りません。無料で相談するからお送りください。
よくある質問
- 納品書の税額の合計を、月まとめの請求書に書いてもよいですか?
- 書いても構いません。ただし納品書を適格請求書の一部にしている場合、その合計は法令上の記載事項としての消費税額等にはならないと問67は説明しています。
- 端数処理は切り捨てと四捨五入のどちらにすべきですか?
- どちらでも構いません。切上げ・切捨て・四捨五入は任意の方法でよいと、国税庁Q&A問57に書かれています。決めた方法を販売管理の設定と請求書で同じにします。
- 事業所ごとに契約がある得意先を、1枚の請求書にまとめてもよいですか?
- はい。問66は、複数の契約の料金を1か月分まとめて一の適格請求書にしてよいとし、その場合の税額は請求書の税率ごとの合計から1回計算します。
- 8%の商品しか扱っていなくても、端数の差は出ますか?
- 出ます。税率が1つでも、納品書ごとに丸めれば納品の回数だけ端数処理をするので、請求書で1回の税額とは最大で回数分の円未満の差が出ます。