デジタルインボイス(JP PINT)に向けて、卸の販売管理が準備すること必須35項目を列に当てた
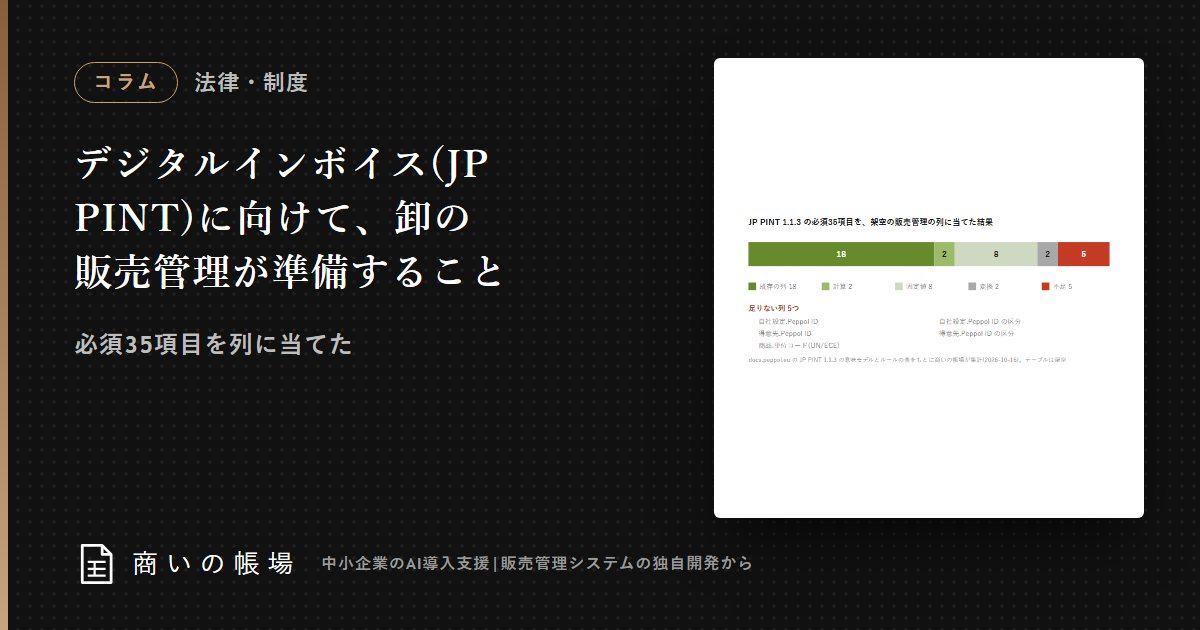
日本の卸が準備することは、自社と得意先のPeppol IDとその区分、商品の単位コードの5列を販売管理に持てるようにすることです。標準仕様JP PINT Ver. 1.1.3(2026年6月8日公表)の必須項目は35項目で、架空の販売管理の列に当てると足りない列が5つでした。日本はPeppolでの送付を義務にしていません(2026年10月時点)。ベルギーの義務化は、記事の終わりで短く触れます。
全体の流れと費用は販売管理の基礎のページにまとめています。
要点
- 日本は2026年10月時点で、Peppolでの送付を義務にしていません。国税庁はインボイスを記載事項が書かれた「書類やデータ」と説明しています。
- 日本の標準仕様JP PINT 1.1.3(2026年6月8日公表)の210項目のうち、日本の通常の請求書で必須なのは35項目でした。
- 35項目を架空の販売管理の列に当てると、既存の列18、計算2、固定値8、コード変換2で、足りない列は5つでした。
- 足りないのは自社と得意先のPeppol IDとその区分、商品の単位コードで、どれも請求書の紙面には出ない値です。
目次
日本では、Peppolでの請求は義務になっているのですか?
2026年10月時点で、義務ではありません。国税庁はインボイスを、記載事項が書かれた「書類やデータ」と説明していて、Peppolに限ってはいません。紙やPDFの適格請求書も使えます。
標準仕様のJP PINTは、デジタル庁がJapan Peppol Authorityとして管理するPeppolの日本向けの仕様です。1.1.3は2026年6月8日の版です。Peppol(ペポル)は、請求書などの電子文書をやり取りする国際的な仕様とネットワークです。
取引先から「Peppolで送ってほしい」と求められたときに慌てないよう、販売管理に持たせる列を先に数えておくのがこの記事の趣旨です。
日本の標準仕様JP PINTでは、請求書の何項目が必須ですか?
JP PINT 1.1.3の意味モデルにある210項目のうち、日本の課税事業者どうしの通常の請求書で必ず要るのは35項目でした。表の多重度で必須の30項目に、ルールで必須になる5項目を足した数です。
リリースノートによると、1.1.3はデータモデルの変更がない版です。
1段目は、多重度が「1..1」か「1..n」で、親のグループも必須の項目です。支払いの方法のように、グループ自体が任意なら数えていません。
2段目は、ルールの表で必須になる項目です。aligned-ibr-jp-04は売手の登録番号を、aligned-ibrp-052は請求期間か明細の期間を求めます。税率ごとの内訳の税率(aligned-ibrp-048)と明細の税率(aligned-ibrp-050-jp)も足しました。
国税庁の示すインボイスの記載事項6つは、35項目の中に全部入ります。私の当てはめでは、取引年月日は請求期間の項目、税率ごとの対価と税額は税率ごとの内訳の項目に当たります。
必須の35項目は、販売管理のテーブルのどの列に当たりますか?
インボイス対応を済ませた架空の卸の販売管理(5テーブル37列)に当てると、足りない列は5つでした。既存の列で足りるのが18項目、計算が2、固定値が8、コード表での変換が2です。
既存の列で足りる18項目は、請求番号・請求日・社名・登録番号・得意先名・締め期間などです。税抜合計・税込合計・今回請求額、税率ごとの対象額・税額・税率、明細の行番号・数量・金額・単価・税率・商品名も今の列で埋まります。残りの17項目は次のとおりです。
| 区分 | JP PINTの項目 | 架空の販売管理での埋め方 |
|---|---|---|
| 計算 | 明細金額の合計(IBT-106) | 請求明細の金額を足す |
| 計算 | 税額の合計(IBT-110) | 8%税額+10%税額 |
| 固定値 | 種類・通貨・業務プロセス・仕様の識別子(IBT-003・005・023・024) | 全請求書で同じ値 |
| 固定値 | 売手と買手の国(IBT-040・055) | JP(国内の得意先だけなら) |
| 固定値 | 税の種類(IBT-031-1・118-1) | VAT(ルールで消費税をこう表す) |
| 変換 | 税区分のコード(IBT-118・151) | 税率から対応表で置き換え |
| 足りない | 売手と買手の電子アドレスと区分(IBT-034・049と各-1) | 自社設定と得意先に4列 |
| 足りない | 数量の単位コード(IBT-130) | 商品に1列 |
テーブルは商いの帳場が想定した架空のもので、実在の製品の項目ではありません。前回の繰越を今回請求額に含める請求書は、支払うべき額が合わなくなるので別に確かめます。
足りない5つの列には、何を持てばよいですか?
自社と得意先に「Peppol ID」と「その番号の区分」の2列ずつ、商品に「単位コード」の1列です。どれも紙の請求書には印字しない値なので、インボイス対応を済ませた販売管理でも抜けやすい列です。
Peppol IDは、請求書を送る宛先の番号です。JP PINTの売手の例では、区分0188と13桁の番号(法人番号の形)を組で入れています。得意先のPeppol IDが分からなければ、宛先が決まりません。
単位コードは、国連の勧告20号と21号のコードで書く決まりです。仕様書の例にはH87(個)やXCT(カートン)があり、「ケース」のような文字の単位は対応表で置き換えます。
取引先からPeppolでの請求を求められたら、販売管理の何から始めればよいですか?
まず自社のPeppol IDと単位コードの対応表を決め、次に求めてきた得意先のPeppol IDを1社ずつ入れます。自社の2列と単位コードは得意先に関係なく決められ、残る2列は相手に聞けば埋まります。
税額の計算は変えなくて済みます。JP PINTのルールaligned-ibrp-051-jpは、税率ごとの対象額に税率を掛けて整数に丸めると定めています。国税庁のQ&Aの「一の適格請求書につき税率ごとに1回」と同じ単位で、丸め方による差はインボイスの端数処理の記事で計算しています。
パッケージには、B社のようにPeppolでの送信を保守サポートへの加入を条件にする製品もあります。送る仕組みを買うか作るかを決める前に、足りない列の数を数えておくと比べやすくなります。
集計はpeppol_jp_pint_columns.pyで再現できます。JP PINTの文書を読み込み、必須の判定とルール番号の有無を確かめてから数えます。値引き・追加料金・前払いのある請求書、非課税や輸出の明細は数えていません。
海外では、どうなっているのですか?
義務化が先に進んだ国もあります。ベルギーでは2026年1月1日から、付加価値税の課税事業者どうしの請求書はPeppolで送る構造化電子インボイスに限られ、連邦財務省はPDFをメールで送るだけでは足りないと書いています。日本の卸がこの制度に従うわけではありません。ここから持ち帰るのは、請求をPDFの見た目でなく項目ごとのデータで持つという考え方です。
足りない5列を、一緒に数える
商いの帳場では、今の販売管理のテーブルを見ながら、Peppolで送るときに足りない列を一緒に数えます。テーブルを見せなくても大丈夫です。無料で相談するからご連絡ください。
何をどう頼むか決まっていなくても大丈夫です。御社のやり方に合わせて、進め方を一緒に考えます。準備は要りません。
よくある質問
- 日本でもPeppolでの請求は義務になりましたか?
- 2026年10月時点で、国税庁はインボイスを記載事項が書かれた「書類やデータ」と説明しており、Peppolに限ってはいません。紙やPDFの適格請求書も使えます。
- 受け取ったPeppolの請求書は、どう保存すればよいですか?
- データで受け取った請求書は電子取引のデータです。電子帳簿保存法の「日付・金額・取引先」で検索できる形での保存が原則で、売上高5,000万円以下などの例外があります。
関連記事
出典
- ベルギー連邦財務省(海外の一例)「Structured electronic invoices between companies are compulsory from 2026」(2024年9月18日)(2026年10月16日確認)
- デジタル庁「電子インボイス」(JP PINT Ver. 1.1.3 の公表 2026年6月8日、ページの最終更新 2026年10月9日)(2026年10月16日確認)
- OpenPeppol「Peppol BIS Standard Invoice JP PINT」Version 1.1.3(意味モデル、ルール、リリースノート。Japan Peppol Team、2026年6月8日)(2026年10月16日確認)
- 国税庁「インボイス制度の概要」(適格請求書の記載事項)(2026年10月16日確認)
- 商いの帳場の集計(2026年10月16日。JP PINT 1.1.3 の意味モデル247行とルールの表を読み、必須項目を架空の販売管理の5テーブル37列に当てた。Python 3.14、標準ライブラリだけ。台本は /sales-management-app/scripts/peppol_jp_pint_columns.py)(2026年10月16日確認)